 Fase 2
Ontbindende voorwaarden bij een huis: voorbeelden en deadlines
Wat zijn ontbindende voorwaarden bij het kopen van een huis? Lees hoe financiering en keuring werken en waarom de deadline telt.
Fase 2 · 4 min lezen
Waarom is een taxatie nodig voor je hypotheek, wat bepaalt de taxatiewaarde en wat gebeurt er als die lager is dan je bod?
Een taxatie kost in 2026 € 500 tot € 900 en bepaalt de marktwaarde van de woning. Dat getal doet er meer toe dan de prijs van het rapport: je kunt maximaal 100% van die marktwaarde lenen, dus als de taxatie onder je bod uitkomt, betaal je het verschil zelf.
De woning is het onderpand voor je hypotheek. De bank wil dus een onderbouwd oordeel over wat dat onderpand waard is, van iemand die geen belang heeft bij de koop.
Er zijn verschillende vormen: een volledige fysieke taxatie, en bij lagere leningen soms een lichtere, geaccepteerde variant. Vraag je adviseur vóór het boeken welke vorm jouw geldverstrekker accepteert, want een rapport in de verkeerde vorm is weggegooid geld en, erger, weggegooide tijd binnen je financieringstermijn.
De taxateur kijkt naar de ligging, het woningtype, de gebruiksoppervlakte en het perceel, de onderhoudsstaat, het energielabel, bijzondere kenmerken, en vooral naar recente transacties van vergelijkbare woningen in de buurt.
Die laatste doen het meeste werk. Een taxatie is geen voorspelling van wat je huis over vijf jaar opbrengt; het is een onderbouwd oordeel over vandaag, gebaseerd op wat de buren hebben gekregen.
Een taxatie gaat over waarde, een bouwkundige keuring over de staat van het huis en de herstelkosten. De taxateur signaleert wel wat hij ziet, maar hij kruipt niet in de kruipruimte en hij raamt geen onderhoud. De twee vervangen elkaar niet, en je hebt ze allebei om een andere reden.
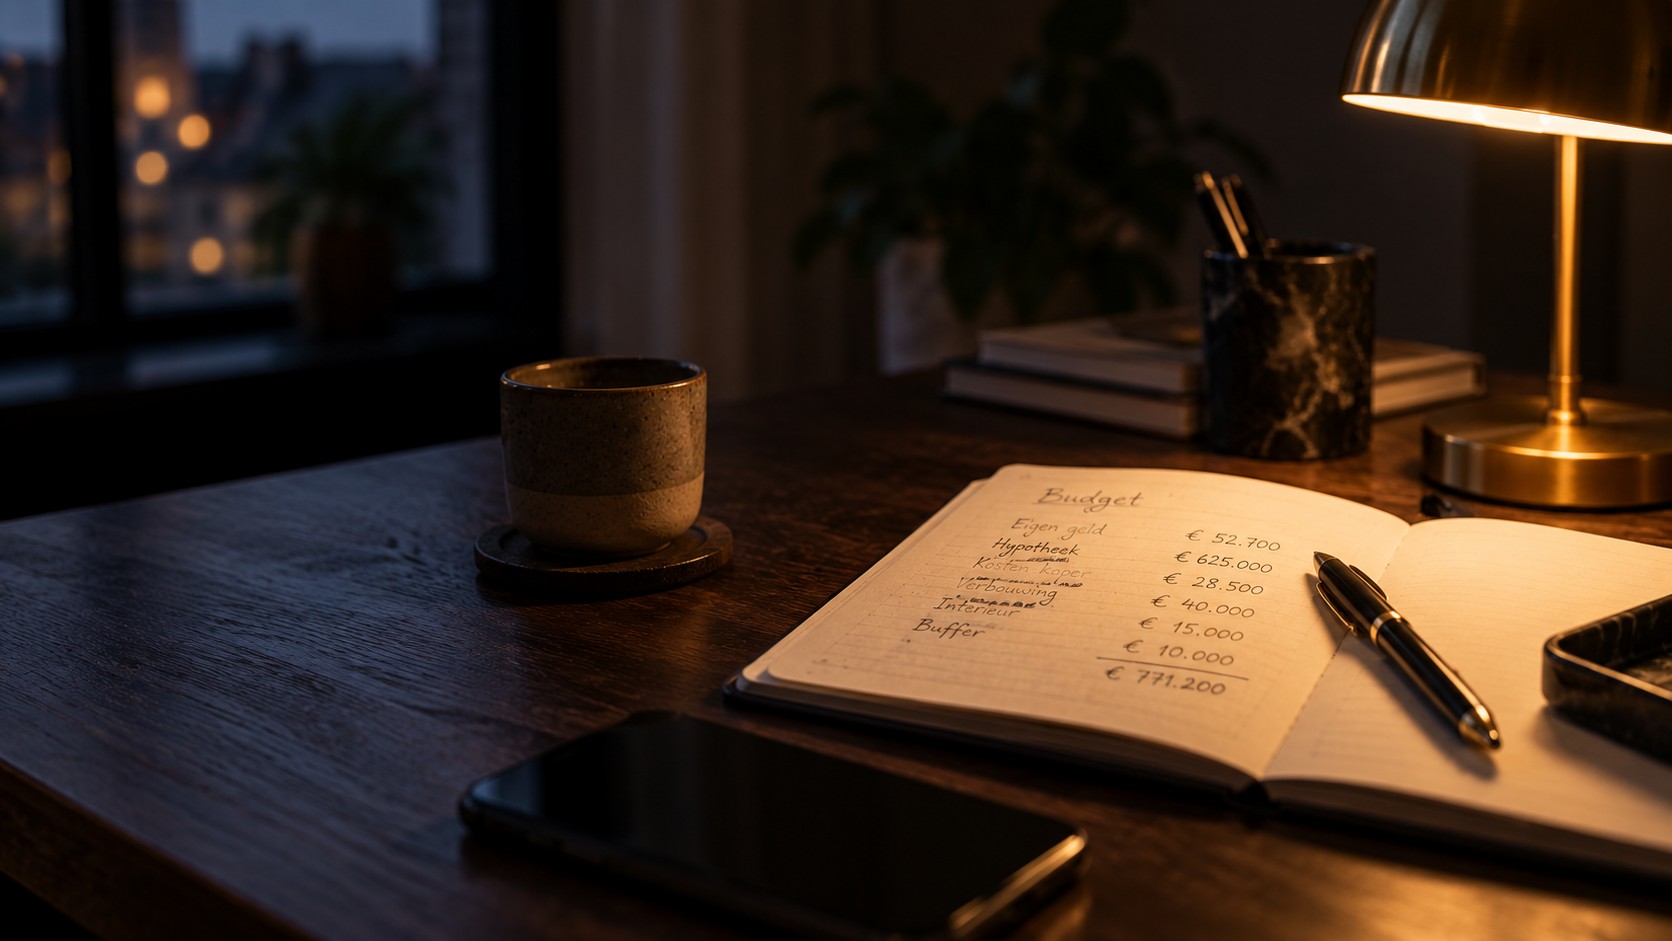
Stel, je hebt € 425.000 geboden en de taxateur komt uit op € 410.000. Je hypotheek volgt dan de taxatiewaarde, dus die € 15.000 moet uit eigen geld komen, boven op je kosten koper.
Onthoud dat er twee grenzen zijn en dat de laagste telt: de marktwaarde, en wat je op je inkomen mag lenen. Een gunstige taxatie helpt je niets als je inkomen al de beperkende factor was.
Bel je hypotheekadviseur op de dag dat je het rapport ziet en niet in de week dat je financieringsvoorbehoud afloopt. Er zijn soms oplossingen, maar die kosten allemaal tijd.
Niet omdat de taxatie tegenvalt. Je kunt alleen ontbinden via de ontbindende voorwaarden in je koopovereenkomst, en dan meestal via het financieringsvoorbehoud met de onderbouwing die dat voorbehoud vraagt. Een laag taxatierapport is daarbij een argument, geen zelfstandige grond.
Dat is ook het verschil met de bedenktijd: die vraagt geen reden, maar duurt drie dagen en is allang voorbij als de taxateur langskomt.
Reken op € 500 tot € 900, prijspeil 04-09-2026. Binnen die bandbreedte zit vooral het type rapport en de regio, en soms ook of de validatie is inbegrepen.
Vergelijk daarom op de totale offerte en niet op het tarief:
Zodra duidelijk is welke vorm je geldverstrekker vraagt. Reken vervolgens terug vanaf je financieringsdeadline: het rapport moet niet op de laatste dag binnenkomen, want je adviseur moet het daarna nog indienen en de bank moet er nog naar kijken.
Reken op een week tot tien werkdagen tussen de afspraak en het definitieve rapport, en meer in een drukke markt.
Rijksoverheid, Hoeveel kan ik maximaal lenen voor mijn koopwoning?
NWWI, Het NWWI voor u als consument
Prijspeil taxatie 04-09-2026: abnamro.nl, definancielealliantie.nl
Fase 2Wat zijn ontbindende voorwaarden bij het kopen van een huis? Lees hoe financiering en keuring werken en waarom de deadline telt.
 Fase 3
Welke kosten betaal je met eigen geld bij het kopen van een huis en wanneer moet het geld klaarstaan? Zo voorkom je verrassingen voor de overdracht.
 Fase 2
Identiteit, inkomen, eigen geld, verplichtingen en de woning: verzamel deze categorieën vroeg, maar volg voor de definitieve aanvraag altijd de lijst van je adviseur.